À la lumière des enjeux de l’Alamein Africa Forum 2026 (Égypte)
Un pays sous-capitalisé et technologiquement dépendant peut-il réellement devenir prospère ?
Invité par la Commission de l’Union africaine à l’Alamein Africa Forum 2026, qui s’est tenu du 2 au 4 octobre 2026 à Alamein, en Égypte, à l’occasion de la 8I” ...
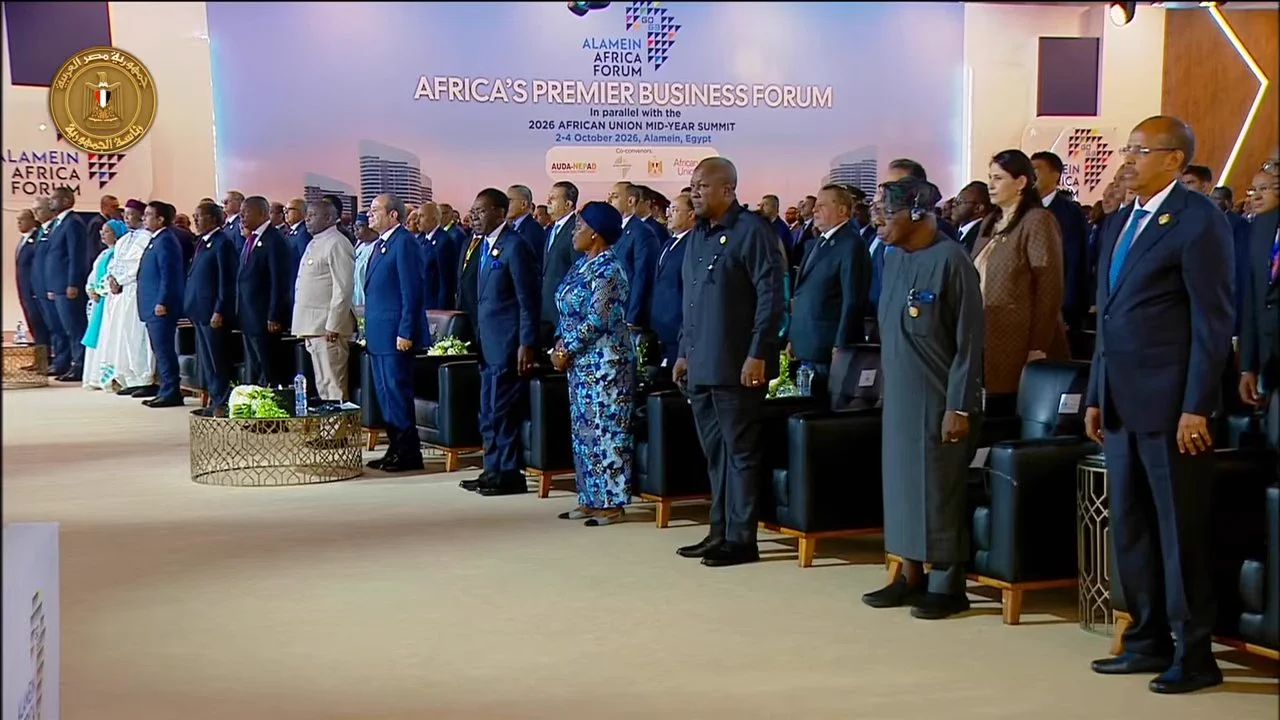
Invité par la Commission de l’Union africaine à l’Alamein Africa Forum 2026, qui s’est tenu du 2 au 4 octobre 2026 à Alamein, en Égypte, à l’occasion de la 8I” Réunion de coordination de mi-année de l’Union africaine, en présence de chefs d’État et de gouvernement africains, je propose ici, à la lumière des débats du Forum, une réflexion sur les conditions d’une prospérité africaine durable fondée sur le capital productif, la maîtrise technologique, le passage à l’échelle et la solidité des institutions. Parmi les interventions de la plénière d’ouverture figurait notamment celle de M. Massad Boulos, Conseiller principal du Président des États-Unis pour l’Afrique et les Affaires arabes, dont l’intervention d’une douzaine de minutes est disponible dans la retransmission du Forum. On réduit souvent la prospérité à quelques indicateurs faciles à lire: la croissance, le revenu, la consommation, le niveau des réserves ou l’ampleur de l’investissement public. Pourtant, ces chiffres ne disent pas toujours ce qu’un pays a réellement construit. Une économie peut connaître plusieurs années d’aisance, multiplier les infrastructures, acheter des équipements de pointe et soutenir la dépense sans avoir renforcé pour autant les bases qui lui permettront de continuer à produire, à investir et à progresser lorsque l’environnement deviendra moins favorable. C’est généralement plus tard que la différence apparaît. Lorsque les équipements commencent à vieillir, que les installations doivent être entretenues, que les technologies changent plus vite que prévu ou que les recettes extérieures diminuent, on découvre si l’argent dépensé a réellement créé des capacités ou s’il a seulement permis de maintenir un certain niveau d’activité pendant un temps. La question du capital doit donc être posée autrement. Il ne suffit pas de savoir combien un pays investit. Il faut regarder ce que cet investissement produit réellement, les compétences qu’il fait naître, les connaissances qu’il laisse derrière lui et la manière dont les actifs créés seront entretenus, modernisés puis remplacés. Une infrastructure peu utilisée, une entreprise régulièrement renflouée ou un équipement sophistiqué dont la technologie reste entièrement maîtrisée ailleurs peuvent coûter très cher sans pour autant constituer un socle solide de prospérité. La technologie rend cette question encore plus importante. Acheter une machine, un logiciel ou une installation industrielle peut faire gagner plusieurs années. C’est souvent nécessaire, et parfois même indispensable. Mais l’achat ne vaut véritablement que s’il ouvre ensuite la voie à l’apprentissage. Une économie commence à se transformer lorsqu’elle ne se contente plus d’utiliser ce qu’elle importe, mais apprend progressivement à le comprendre, à le modifier, à le maintenir, puis à développer ses propres solutions. Le problème suivant apparaît lorsqu’il faut aller plus loin. Une bonne idée, un brevet ou un prototype ne changent pas encore une économie. Il faut pouvoir produire en volume, réduire les coûts, trouver des financements, construire une chaîne de fournisseurs, recruter, vendre et accéder à des marchés suffisamment larges. Beaucoup de pays ne manquent pas d’intelligence ni même d’innovation ; ils manquent surtout de structures capables de faire grandir ce qui fonctionne. C’est là que se joue, souvent, la véritable différence entre une invention intéressante et une industrie. La question financière est tout aussi décisive. Une société peut épargner beaucoup sans que cette épargne finance réellement la production. Lorsque l’investissement de long terme paraît trop risqué ou trop incertain, le capital cherche naturellement d’autres refuges : immobilier, devises, actifs plus liquides ou activités dont le rendement est plus rapide. Il peut aussi rester immobilisé dans des activités anciennes simplement parce qu’il est toujours plus facile de défendre ce qui existe déjà que de mesurer ce qui n’existera jamais faute d’investissement. Cette difficulté ne concerne pas seulement les entreprises privées. Les grandes infrastructures publiques posent exactement le même problème. Construire une centrale, un réseau ou une grande installation ne représente que le début de la dépense. Il faudra ensuite l’exploiter, l’entretenir, remplacer les équipements, suivre l’évolution technologique et, un jour, renouveler une partie du capital. Reporter ces dépenses ne les fait pas disparaître. Cela donne seulement l’illusion d’un équilibre en envoyant la facture plus loin dans le temps. Il faut enfin accepter une évidence que les modèles oublient parfois : l’avenir ne se déroule jamais exactement comme prévu. Les coûts dérapent, certains projets prennent du retard, une technologie peut vieillir plus vite qu’anticipé et un marché changer brutalement de direction. Une économie qui cherche à supprimer toutes ses marges de sécurité au nom de l’efficacité peut donc finir par devenir très performante sur le papier et extrêmement vulnérable dans la réalité. Il faut conserver des marges, des solutions de rechange et la possibilité de changer de cap lorsque les circonstances l’imposent. Au fond, le développement ramène toujours à la même difficulté: utiliser au mieux des ressources qui sont limitées sans compromettre les conditions qui permettront de les renouveler demain. Il faut savoir investir sans dilapider, apprendre sans rester prisonnier de la technologie des autres, innover sans s’arrêter au prototype, protéger sans figer, financer le présent sans reporter systématiquement les coûts sur l’avenir et rechercher l’efficacité sans rendre l’ensemble trop fragile. C’est probablement dans cet arbitrage permanent que se joue l’essentiel. La prospérité commence par le capital, mais tout capital ne crée pas de prospérité La productivité d’un travailleur dépend largement de ce qui l’entoure. Machines, énergie, infrastructures, logiciels, logistique, financement, organisation et compétences amplifient son travail. Deux individus également qualifiés peuvent produire des niveaux de valeur très différents simplement parce que l’un travaille dans un environnement fortement capitalisé tandis que l’autre ne dispose que de moyens rudimentaires. La prospérité est donc, en grande partie, l’histoire de cette amplification progressive du travail humain par le capital. Mais cette évidence cache une difficulté considérable : toute dépense d’investissement ne crée pas nécessairement du capital réellement productif. Une infrastructure peu utilisée, une usine fonctionnant durablement en dessous de ses capacités ou une entreprise continuellement recapitalisée sans gains de productivité peuvent représenter des montants considérables sans améliorer proportionnellement les capacités de l’économie. La comptabilité enregistre un investissement ; l’économie, elle, ne retient que ce qui produit durablement de la valeur. Le véritable sujet n’est donc pas la quantité de capital engagée, mais son rendement économique et stratégique. Dans une économie déjà riche en capital, quelques mauvais investissements peuvent être absorbés. Dans une économie qui en manque, chaque mauvaise allocation coûte doublement : elle détruit de la valeur à l’endroit où les ressources ont été placées et empêche simultanément de financer autre chose. Un milliard immobilisé dans un actif peu productif est aussi un milliard qui ne financera pas un laboratoire, une infrastructure logistique, une entreprise nouvelle ou une technologie susceptible d’ouvrir un marché. C’est ici que la rente peut devenir trompeuse. Lorsqu’un pays dispose longtemps de revenus extérieurs importants, il peut repousser les arbitrages, refinancer des structures peu performantes et entretenir l’illusion que l’investissement reste élevé. Mais une économie peut investir beaucoup et se capitaliser peu si une part croissante de ses ressources sert à entretenir le capital ancien plutôt qu’à créer des capacités nouvelles. Richard Thaler apporte ici une idée particulièrement éclairante avec la notion de comptabilité mentale. Les individus ont tendance à traiter différemment l’argent selon son origine ou l’étiquette qu’ils lui attribuent. Transposée avec prudence à la gestion collective, cette intuition aide à comprendre pourquoi une rente, une recette exceptionnelle ou une enveloppe budgétaire peuvent être perçues comme de l’argent « à part », presque moins coûteux à dépenser. Pourtant, économiquement, une unité monétaire reste une ressource rare, quelle que soit son origine. Ce qui est consommé aujourd’hui ne peut simultanément financer l’infrastructure, la compétence ou la technologie de demain. Il faut enfin élargir la notion même de capital. Une société ne se reproduit pas seulement grâce à ses machines et à ses infrastructures. Elle dépend aussi de la santé de sa population, de la qualité de son éducation, de la transmission des compétences et de tout le travail de soin qui permet au capital humain de se former et de se maintenir. Tim Jackson insiste justement sur cette dimension : une économie peut accumuler davantage d’actifs physiques tout en se décapitalisant humainement si elle néglige la santé, l’éducation ou le care. La prospérité exige donc une accumulation cohérente de capital physique, humain, technologique et institutionnel. Le capital sans maîtrise technologique peut moderniser un pays sans le transformer Une économie peut posséder des installations extrêmement modernes et rester profondément dépendante. Tout dépend de ce qu’elle maîtrise derrière l’équipement : la conception, l’ingénierie, les logiciels, les composants critiques, la maintenance avancée, la propriété intellectuelle et la capacité à faire évoluer la technologie. Il faut donc distinguer clairement utiliser une technologie et la maîtriser. Faire fonctionner une machine n’est pas la même chose que savoir la modifier, l’améliorer ou concevoir la génération suivante. Une usine peut être moderne sans que l’écosystème qui l’entoure le soit. Un pays peut disposer d’une infrastructure numérique sophistiquée tout en dépendant presque entièrement de logiciels, de composants et d’expertises développés ailleurs. La bonne question après un grand investissement n’est donc pas seulement : combien avons-nous produit ? Elle devrait être : qu’avons-nous appris à faire que nous ne savions pas faire auparavant ? Si le projet crée uniquement un actif, son effet reste limité. S’il permet en plus de former des ingénieurs, développer des fournisseurs, localiser la maintenance, maîtriser certains composants et faire progresser l’ingénierie, il commence à créer un véritable capital technologique. Kenneth Arrow avait montré avec le learning by doing que l’apprentissage naît aussi de l’activité elle-même. On devient meilleur en produisant, en réparant, en améliorant, en réduisant les défauts et en résolvant les problèmes que personne n’avait parfaitement anticipés. Cette connaissance tacite ne se transfère jamais entièrement par contrat ou par documentation. Cela signifie qu’un retard d’investissement est aussi un retard d’apprentissage. Lorsqu’un pays entre dix ans plus tard dans une industrie, il ne retrouve pas ses concurrents au point où ils étaient dix ans auparavant. Ceux-ci ont perfectionné leurs procédés, formé leurs équipes, construit leurs fournisseurs et développé de nouvelles générations de produits. Le retard initial de capital devient alors progressivement un retard technologique, puis organisationnel. La dépendance peut ainsi se reproduire d’un cycle à l’autre : chaque génération de machines est importée, puis remplacée par une nouvelle génération également importée, sans que la capacité interne de conception progresse suffisamment. Le stock de capital physique augmente, mais le contrôle de la technologie reste extérieur. La question stratégique n’est donc pas de refuser la technologie étrangère, ce qui serait absurde, mais de faire en sorte que chaque cycle d’acquisition réduise la dépendance du cycle suivant. La frontière du développement n’est plus seulement l’innovation, mais le passage à l’échelle Une économie peut disposer d’universités compétentes, de chercheurs talentueux et même de technologies originales sans parvenir à construire des entreprises capables d’occuper une place significative sur les marchés internationaux. Entre l’invention et la prospérité se trouve une étape que beaucoup d’économies sous-estiment : le passage à l’échelle. Un prototype démontre qu’une idée fonctionne. Une entreprise capable de changer d’échelle démontre qu’elle peut fonctionner des milliers ou des millions de fois avec une qualité stable, un coût maîtrisé et une organisation suffisamment robuste pour soutenir la croissance. Cette différence paraît simple, mais elle constitue souvent la frontière entre innovation intellectuelle et puissance économique. Passer à l’échelle exige beaucoup plus que de la recherche. Il faut du capital de croissance, des fournisseurs fiables, des normes, du contrôle qualité, une logistique performante, du management, des compétences commerciales et un accès à des marchés suffisamment vastes. La capacité de scaling doit donc être considérée comme une infrastructure économique à part entière. C’est souvent à ce moment précis qu’une économie perd la valeur qu’elle a contribué à créer. Elle finance la formation du chercheur, parfois la recherche et le premier prototype, puis constate que l’entreprise doit aller ailleurs pour trouver les capitaux, les partenaires et les clients nécessaires à son expansion. Le pays a financé une partie du coût intellectuel de l’innovation; un autre écosystème en capte l’essentiel de la valeur industrielle et financière. Cela explique également pourquoi la fuite des compétences ne se réduit pas à une question de salaire. Les talents se déplacent vers les endroits où leurs projets peuvent grandir. Un ingénieur ou un entrepreneur cherche certes une meilleure rémunération, mais il cherche aussi du financement, des clients, des laboratoires, des fournisseurs et une trajectoire crédible de croissance. La véritable puissance technologique ne se mesure donc pas seulement au nombre de brevets ou au volume des dépenses de recherche. Elle se mesure à la proportion d’idées capables de devenir des entreprises solides, puis des entreprises capables de devenir grandes. Il faut cependant éviter une autre confusion : toutes les activités n’ont pas vocation à être soumises à la même logique de productivité. Tim Jackson le souligne particulièrement dans la care economy. Dans la santé, l’éducation ou l’accompagnement, le temps consacré à une personne ne peut pas être considéré uniquement comme un coût qu’il faudrait réduire. Il fait souvent partie du service lui-même. La technologie peut alléger les tâches répétitives, faciliter le diagnostic ou améliorer l’organisation, mais elle ne remplace ni l’écoute, ni le jugement, ni la relation humaine qui donnent leur qualité à ces activités. Une économie mature doit donc savoir où rechercher la productivité maximale et où préserver volontairement la qualité de la relation humaine. Les institutions et la finance déterminent si le capital produit de la technologie ou cherche simplement à se protéger Une économie peut disposer d’une épargne abondante et manquer malgré tout de capital productif. C’est l’un des paradoxes les plus importants du développement. L’argent existe, mais il ne va pas forcément là où il pourrait transformer durablement l’économie. Les travaux de Daron Acemoglu aident précisément à comprendre ce phénomène : les institutions ne se contentent pas d’encadrer l’activité économique, elles modifient les choix eux-mêmes. Elles influencent la manière dont chacun arbitre entre investir, attendre, protéger son patrimoine ou prendre un risque de long terme. Un investisseur ne regarde jamais seulement le rendement théorique d’un projet. Il regarde aussi la stabilité des règles, la solidité des contrats, la facilité d’accès au financement, au foncier, aux intrants et aux marchés. S’il pense que ces conditions resteront suffisamment lisibles dans le temps, il peut accepter d’immobiliser son capital pendant dix ou quinze ans dans une activité industrielle ou technologique. Si l’environnement lui paraît trop incertain, il se tournera plus volontiers vers des actifs plus liquides, plus simples ou plus faciles à défendre. On peut alors se retrouver avec beaucoup de richesse privée, mais relativement peu de capital engagé dans l’industrie, la recherche ou la technologie. À cela s’ajoute une autre dimension, souvent sous-estimée : l’efficacité du droit lui-même. Richard Posner invite à regarder une règle non seulement à travers son intention, mais aussi à travers ce qu’elle produit concrètement. Une règle peut partir d’une bonne intention et pourtant freiner l’investissement si elle multiplie les délais, entretient l’incertitude ou rend les procédures trop lourdes. À l’inverse, des contrats qui peuvent être exécutés, des litiges tranchés dans des délais raisonnables, des faillites qui permettent aux actifs de revenir rapidement dans le circuit économique et des règles suffisamment lisibles rendent l’engagement du capital moins risqué. Dans une économie sous-capitalisée, ce point est loin d’être secondaire : une mauvaise règle peut finir par agir comme un impôt invisible sur l’investissement. Le problème n’est donc pas toujours le manque d’argent. Il tient parfois au fait que l’environnement ne donne pas assez de raisons de transformer cet argent en investissement de long terme. Le système financier devrait précisément jouer ce rôle de transformation. Mais il faut encore qu’il soit adapté à la nature des projets à financer. Le crédit bancaire classique fonctionne relativement bien pour des entreprises disposant d’actifs tangibles, de garanties et de revenus prévisibles. Il est beaucoup moins à l’aise face à une entreprise technologique dont la principale valeur repose sur une équipe, une propriété intellectuelle ou un marché encore incertain. C’est pourquoi une économie qui veut faire émerger de nouvelles entreprises ne peut pas se contenter des banques : elle a besoin de capital-risque, de capital-investissement, de marchés actions, de fonds spécialisés et de capitaux capables d’attendre. Sans cette diversité, le financement a tendance à aller vers ce qui existe déjà. Le capital ancien rassure parce qu’il a un bilan, des actifs et un historique. Le capital nouveau, lui, demande du temps, accepte davantage d’incertitude et possède rarement les garanties classiques. Une économie peut alors très bien financer la conservation de ses structures existantes tout en sous-finançant ce qui pourrait les remplacer. La monnaie participe elle aussi à cette mécanique. Lorsque les ménages et les entreprises préfèrent conserver une part importante de leur épargne dans l’immobilier, l’or ou les devises, le pays peut accumuler beaucoup de patrimoine sans disposer pour autant de suffisamment de financement productif. Et lorsque l’accès à certaines ressources administrées devient une source de rente, il peut devenir plus intéressant de rechercher cet accès que de prendre le risque d’investir dans la production. La vraie question n’est donc pas seulement de savoir combien d’argent circule dans l’économie. Elle est de comprendre ce que le système récompense réellement. Si l’accès privilégié rapporte davantage que l’innovation, si la protection du patrimoine paraît plus sûre qu’un investissement industriel de dix ans et si l’arbitrage offre un meilleur rendement que la production, le manque d’investissement productif n’a finalement rien de mystérieux. Il faut toutefois éviter de réduire toute cette logique à la seule rentabilité financière. Tim Jackson rappelle utilement que certaines activités essentielles produisent une valeur que les indicateurs classiques mesurent mal. La santé, l’éducation et le soin entretiennent directement le capital humain dont dépend le reste de l’économie. Une société qui concentre toute son attention sur ce qui se mesure vite et se rentabilise facilement peut finir par sous-investir dans ce qui rend justement sa prospérité durable. Une économie prospère doit multiplier les expériences et savoir abandonner les mauvais choix Aucun État, aucune banque et aucun investisseur ne sait avec certitude quelles technologies ou quelles entreprises domineront dans vingt ans. Une économie complexe doit donc permettre l’expérimentation. C’est là que l’apport d’Elinor Ostrom est particulièrement utile. Il n’existe pas une forme unique de gouvernance adaptée à toutes les activités. Une infrastructure de réseau, une entreprise technologique, une ressource naturelle ou un service local n’appellent ni les mêmes règles ni les mêmes institutions. La qualité d’un système ne se mesure donc pas au fait qu’il soit plus public ou plus privé, mais à sa capacité à choisir une organisation adaptée au problème réel. Cette diversité possède une autre vertu : elle limite le coût de l’erreur. Lorsque plusieurs entreprises, laboratoires et investisseurs expérimentent simultanément, certaines stratégies échouent et d’autres réussissent. Les erreurs restent relativement localisées. Lorsque l’essentiel du capital repose sur quelques décisions centralisées, une mauvaise hypothèse peut immobiliser des ressources considérables pendant des années. La polycentricité constitue donc aussi une forme de diversification du risque cognitif. Puisque personne ne connaît exactement l’avenir, permettre plusieurs essais constitue souvent une stratégie plus robuste que chercher à choisir parfaitement le futur à l’avance. Daniel Kahneman apporte ici une autre explication importante : l’aversion aux pertes. Les sociétés ont souvent plus de difficulté à accepter une perte visible qu’à reconnaître une opportunité invisible. Fermer une entreprise ancienne, restructurer un secteur ou abandonner un projet produit immédiatement des perdants identifiables. En revanche, l’entreprise qui ne naîtra jamais faute de capital, la technologie qui ne sera jamais financée ou l’emploi qui ne sera jamais créé n’ont aucun défenseur visible. Le capital ancien bénéficie ainsi d’un avantage psychologique considérable sur le capital futur. La question des monopoles doit être comprise dans cette même perspective. Marcel Boiteux avait montré qu’un monopole naturel peut être économiquement justifié lorsque les coûts fixes sont très élevés. Mais cette justification ne signifie pas que tout l’écosystème entourant ce monopole doive lui aussi être protégé. Un réseau peut rester monopolistique tandis que ses équipements, logiciels et services demeurent ouverts à la concurrence. Jean Tirole et Jean-Jacques Laffont montrent également pourquoi la propriété publique ne supprime ni les asymétries d’information ni les problèmes d’incitation. Lorsqu’une organisation sait que ses pertes seront toujours absorbées, la pression pour moderniser, réduire ses coûts ou abandonner des actifs obsolètes diminue. Le danger apparaît lorsque le capital ancien devient impossible à remettre en cause. L’économie consacre alors progressivement davantage de ressources à défendre les investissements d’hier qu’à financer les technologies de demain. La prospérité suppose donc une capacité parfois politiquement difficile mais économiquement essentielle : savoir investir, mais aussi savoir désinvestir, restructurer et réallouer. Une économie qui ne sait jamais abandonner un mauvais choix finit inévitablement par manquer de ressources pour les bons. L’économie est, au fond, une question d’équilibre et d’optimisation Toute décision économique engage des ressources présentes mais aussi des coûts futurs. C’est particulièrement visible dans les grandes infrastructures. Leur coût réel ne se limite jamais à la construction : il faut ensuite financer pendant des décennies la maintenance, l’énergie, les pièces de rechange, les mises aux normes, le renouvellement des équipements et parfois le démantèlement. Une installation peu coûteuse à construire peut ainsi devenir extrêmement coûteuse à posséder. Cette réalité est centrale pour les monopoles publics. Un monopole naturel peut poursuivre une mission collective sans rechercher la maximisation du profit, mais il ne peut ignorer indéfiniment sa contrainte budgétaire. Ses recettes, ses subventions explicites et ses autres financements doivent couvrir non seulement son fonctionnement courant, mais aussi la maintenance et le renouvellement de son capital. Un opérateur qui présente un équilibre comptable uniquement parce qu’il diffère les réparations ou le remplacement des équipements ne possède pas un véritable équilibre ; il transfère simplement son déficit dans le temps. C’est précisément ce que permet de comprendre Boiteux : l’objectif social n’abolit jamais la réalité du coût. Si la collectivité souhaite pratiquer un tarif inférieur au coût économique pour certaines catégories d’usagers, la différence doit être explicitement assumée et financée. Sinon, elle réapparaîtra sous la forme d’une dégradation des infrastructures, d’une recapitalisation future ou d’un transfert vers le contribuable. Une vulnérabilité macroéconomique souvent sous-estimée apparaît lorsqu’un pays affiche une faible dette extérieure tout en accumulant une dette publique essentiellement domestique. La contrainte financière n’a alors pas disparu : elle a simplement été déplacée vers les banques, la banque centrale et l’épargne nationale. Si les déficits persistent, cette dette intérieure peut progressivement évincer le financement productif, accroître le recours à la création monétaire, alimenter les tensions inflationnistes et de change et, à terme, accélérer l’érosion des réserves extérieures. Le risque devient particulièrement élevé lorsque le pays attend que ces marges de manœuvre soient fortement réduites pour commencer à rechercher des financements internationaux. Les intuitions de Black, Scholes et Merton, prolongées par les travaux contemporains sur la dette souveraine, conduisent au contraire à considérer la capacité d’endettement comme une option qu’il faut construire et préserver avant d’en avoir besoin : développer une signature souveraine, diversifier les créanciers et les maturités, maîtriser les risques de change et de refinancement et conserver plusieurs canaux de financement disponibles. Une faible dette extérieure ne constitue donc pas, à elle seule, une garantie de solidité financière : une dette intérieure mal maîtrisée peut fragiliser progressivement l’ensemble du bilan souverain, tandis qu’attendre l’urgence pour chercher des créanciers transforme une option de financement en financement de détresse. La comptabilité mentale décrite par Thaler permet d’ailleurs de comprendre pourquoi ces erreurs sont si fréquentes : on traite volontiers le budget de construction, celui de la maintenance et celui du renouvellement comme trois enveloppes différentes, alors qu’ils appartiennent au même coût économique du cycle de vie. À cette fragmentation des coûts s’ajoute ce que Daniel Kahneman et Amos Tversky ont appelé l’erreur de planification. Les décideurs tendent à regarder un projet de l’intérieur, à partir du scénario qu’ils espèrent voir se réaliser : calendrier prévu, coût annoncé, demande anticipée et performances attendues. La discipline économique exige au contraire de confronter ce scénario à ce qui s’est réellement produit sur des projets comparables. Cette « vue de l’extérieur » est particulièrement importante pour une économie sous-capitalisée, car elle peut beaucoup moins se permettre qu’une économie riche de bloquer un capital rare dans des projets dont les coûts auront été sous-estimés et les bénéfices surestimés. À cette exigence d’équilibre doit s’ajouter celle de robustesse. Nassim Nicholas Taleb rappelle qu’un système peut être extrêmement performant dans des circonstances normales tout en accumulant une fragilité considérable. Le fournisseur unique le moins cher, les stocks réduits au minimum ou la dépendance à une seule technologie peuvent améliorer le rendement à court terme, mais supprimer les marges nécessaires lorsque survient un choc. Certaines redondances sont donc moins des gaspillages que des options. Il reste enfin une question préalable : qu’essayons-nous d’optimiser ? Tim Jackson oblige utilement à la poser. Une économie n’existe pas pour maximiser abstraitement le PIB, les transactions ou la productivité mesurée de chaque heure. Elle doit aussi maintenir la santé, le capital humain, les équilibres sociaux et les conditions écologiques qui rendent la prospérité durable. C’est ici que tout le raisonnement converge. L’économie est une recherche permanente d’équilibre et d’optimisation. L’équilibre empêche de financer le présent en détruisant le futur ; l’optimisation oblige à déplacer continuellement les ressources vers les usages qui créent le plus de valeur, d’apprentissage et de résilience. L’un sans l’autre ne suffit pas. Conclusion Un pays sous-capitalisé et technologiquement dépendant peut connaître de longues périodes de croissance. Il peut financer de grands projets, importer les meilleures technologies disponibles et maintenir une consommation relativement élevée. Mais il ne construit une prospérité durable que lorsqu’il transforme progressivement ses ressources en capacités nouvelles. L’épargne doit devenir investissement. L’investissement doit produire de l’apprentissage. L’apprentissage doit créer de la maîtrise technologique. Cette maîtrise doit devenir une capacité industrielle capable de changer d’échelle. Et les revenus ainsi produits doivent financer le renouvellement du capital et la génération suivante de capacités.Si cette chaîne ne fonctionne pas, le pays peut continuer longtemps à acheter les solutions des autres. Il peut même devenir extrêmement moderne dans son apparence tout en restant profondément dépendant dans son fonctionnement. La prospérité suppose également de comprendre qu’un pays peut se décapitaliser sans manquer immédiatement d’argent. Il peut laisser vieillir ses infrastructures, perdre ses ingénieurs, sous-investir dans la recherche, négliger sa santé ou affaiblir son système éducatif. Il peut préserver artificiellement des actifs anciens jusqu’à manquer des ressources nécessaires pour construire les nouveaux. Il peut enfin poursuivre une optimisation apparente qui détruit progressivement ses marges de sécurité. Les différentes idées mobilisées ici convergent ainsi vers une même exigence. Arrow rappelle que produire signifie apprendre. Acemoglu montre que les institutions déterminent où va le capital. Posner rappelle qu’une règle juridique n’est jamais neutre : elle crée des incitations, des coûts et des effets qui peuvent soit faciliter l’investissement, soit le décourager. Ostrom souligne qu’une économie complexe a besoin de plusieurs centres de décision. Boiteux rappelle que les coûts fixes et le renouvellement du capital ne disparaissent jamais. Black, Scholes et Merton rappellent que la capacité d’endettement est une option stratégique qu’il faut préserver avant que l’urgence ne la transforme en contrainte. Tirole et Laffont montrent que les organisations doivent rester soumises à des incitations crédibles. Thaler révèle les biais qui nous conduisent à compartimenter artificiellement des ressources pourtant fongibles. Kahneman montre combien nous sous-estimons facilement les coûts futurs et combien il nous est difficile d’abandonner ce que nous possédons déjà. Taleb rappelle que l’efficacité sans marge de sécurité peut devenir fragilité. Jackson oblige enfin à ne jamais oublier que la croissance, le capital et la technologie restent des moyens et non des fins. La question fondamentale d’une politique économique n’est donc peut-être pas : combien pouvons-nous dépenser aujourd’hui ?Elle est plutôt : quelles capacités resteront lorsque l’argent aura été dépensé ? C’est à cette question que se mesure réellement la qualité d’un investissement, d’une institution et, finalement, d’une stratégie de développement. La formule peut alors rester volontairement simple : Économie = équilibre + optimisation. L’équilibre garantit que l’on ne consomme pas aujourd’hui ce dont dépend demain. L’optimisation garantit que les ressources rares sont continuellement dirigées vers les usages qui construisent davantage de valeur et de capacités. À la lumière des débats de l’Alamein Africa Forum 2026, la prospérité apparaît lorsque les deux sont réunis : lorsqu’une société ne se contente plus de gérer ce qu’elle possède, mais devient capable de transformer ses contraintes présentes en capacités futures et de construire progressivement ce qu’elle ne possède pas encore. * Pr. Ancien président du Conseil National Économique, Social et Environnemental (CNESE)-Algérie